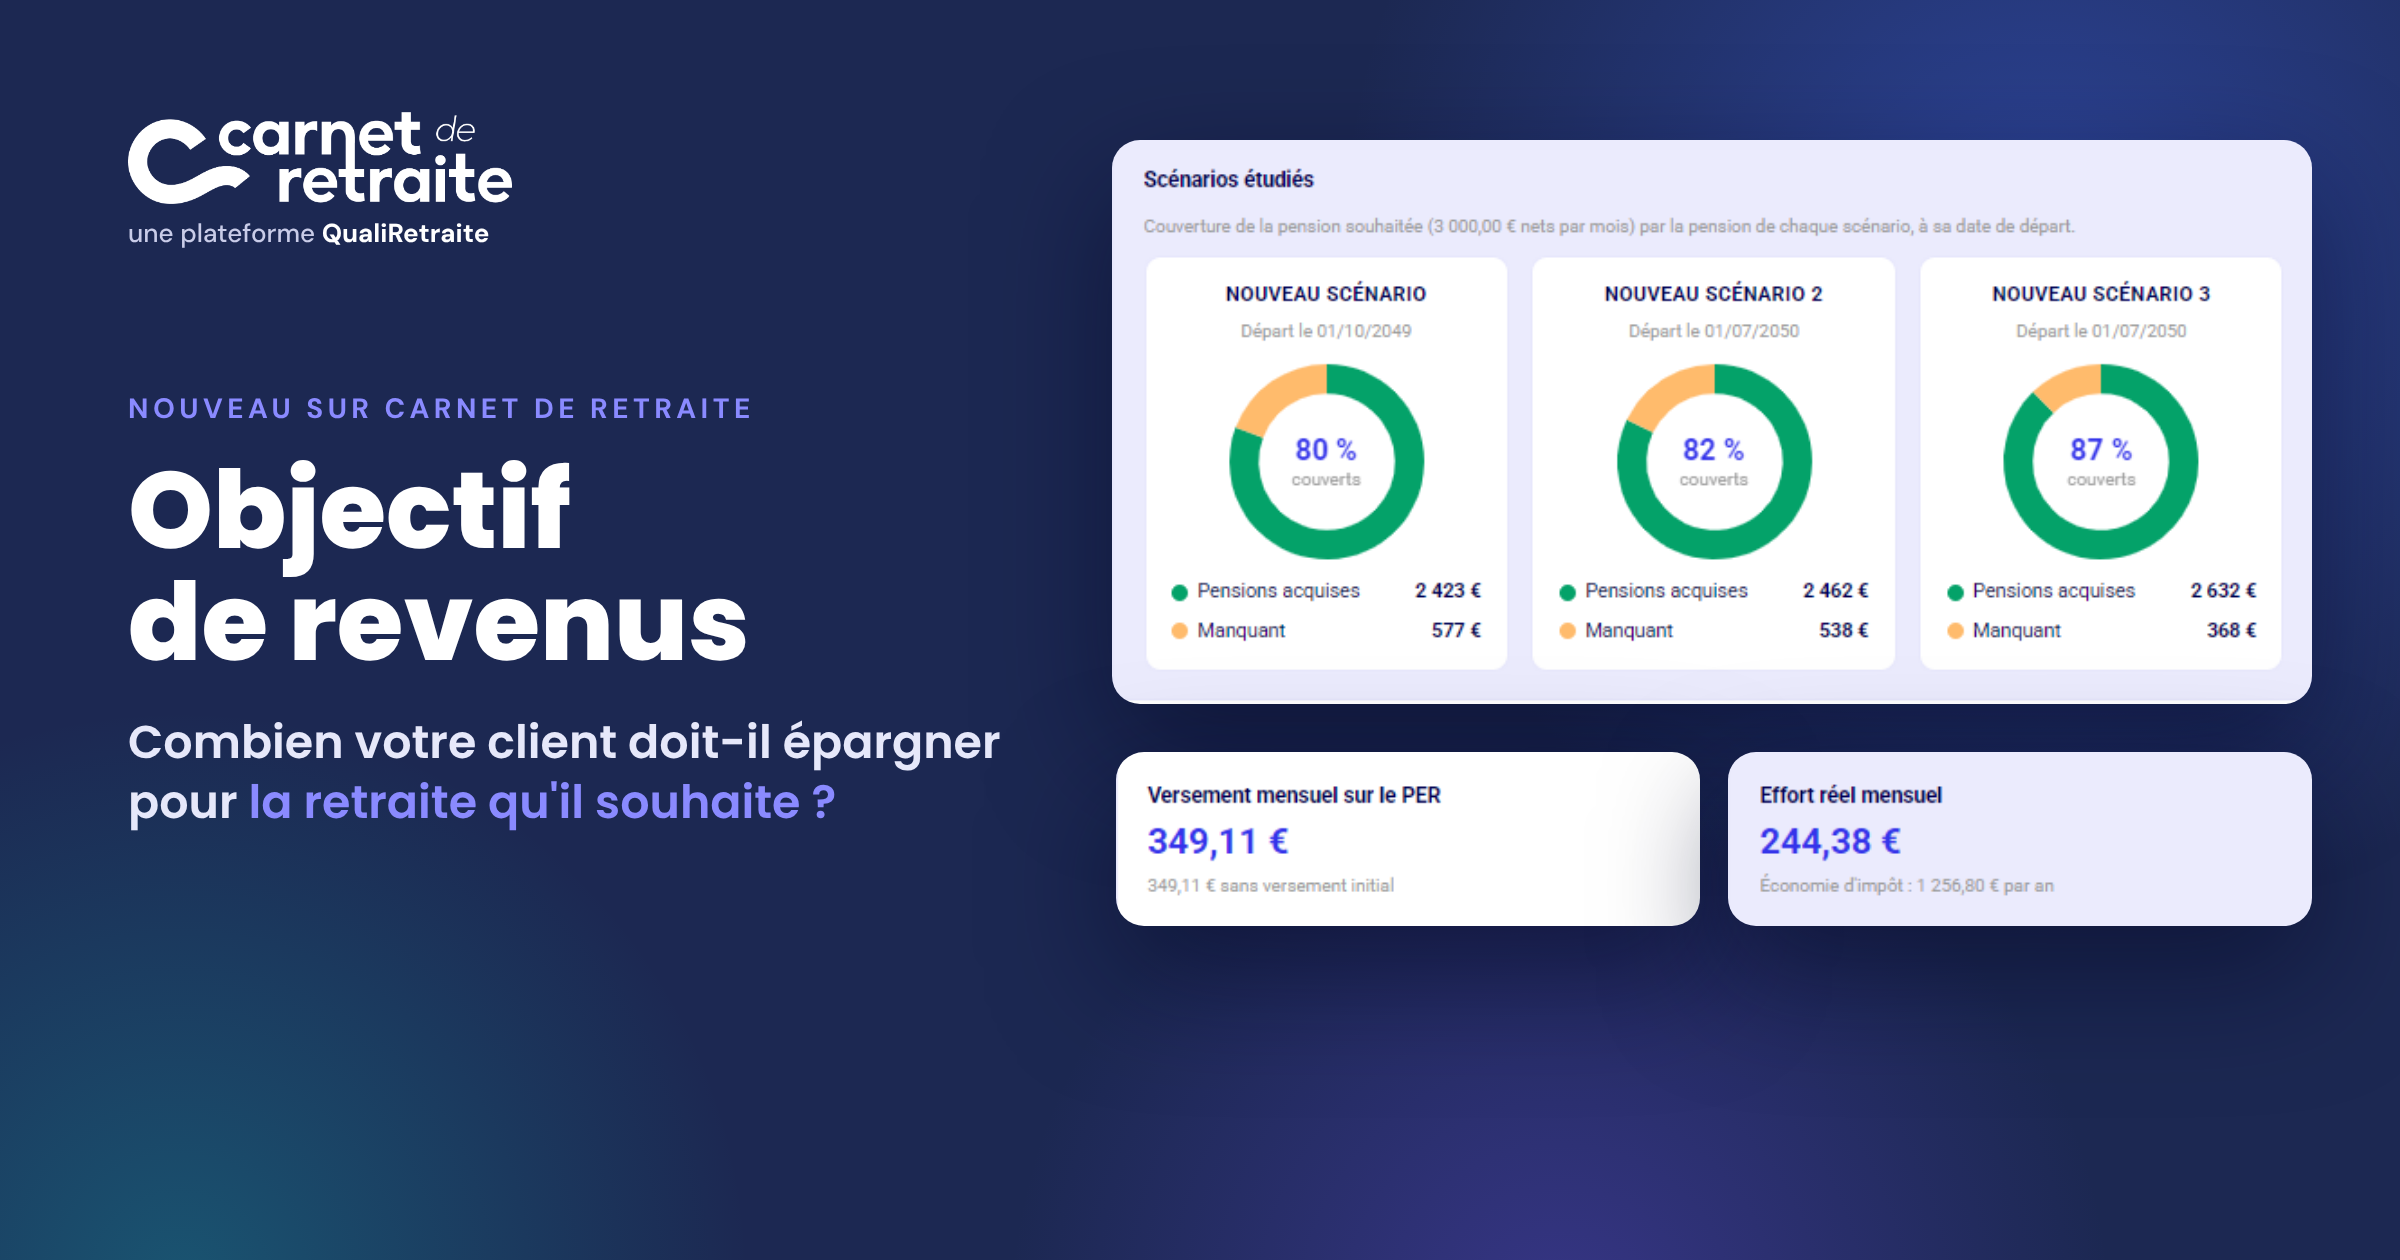
Votre client vous dit : « À la retraite, j'aimerais toucher 3 000 € par mois. » Ses régimes obligatoires ne lui en verseront peut-être que 2 400. Combien doit-il épargner, chaque mois, pour combler la différence ? Le nouvel optimiseur Objectif de revenus de Carnet de Retraite répond à cette question en quelques clics.
Un nouvel outil dans vos optimiseurs
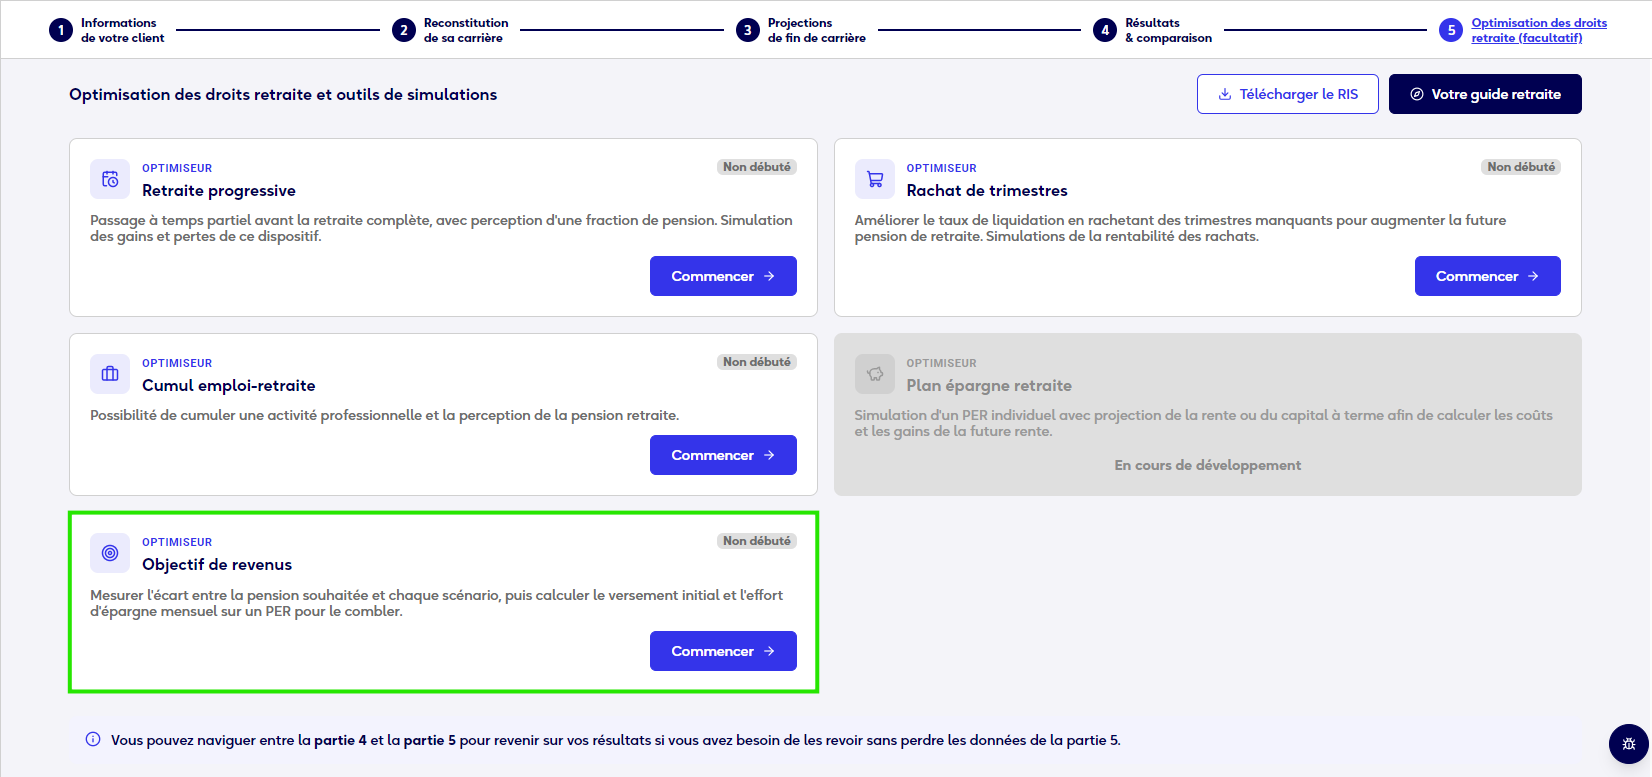
Objectif de revenus rejoint les optimiseurs Retraite progressive, Rachat de trimestres et Cumul emploi-retraite. Vous le trouvez à l'étape 5 « Optimisation des droits retraite » de l'étude de votre client, sur la carte « Objectif de revenus ».
À quoi sert-il ?
Il transforme un souhait de revenu en plan d'épargne chiffré. Concrètement, il vous permet de :
- mesurer le manque à gagner entre la retraite que votre client souhaite et celle que lui verseront ses régimes obligatoires ;
- chiffrer l'effort d'épargne sur un PER pour combler ce manque : le versement mensuel, mais aussi ce qu'il coûte vraiment une fois l'économie d'impôt déduite ;
- comparer les scénarios de départ de l'étude : partir plus tard réduit souvent l'écart et allonge la durée d'épargne, l'outil le montre immédiatement.
C'est un support concret pour ouvrir la discussion sur l'épargne retraite avec votre client, à partir de ses propres chiffres.
Comment fonctionne-t-il ?
Le raisonnement tient en trois temps.
- Le revenu cible. Vous indiquez le revenu que votre client souhaite percevoir à la retraite.
- L'écart avec la retraite obligatoire. L'outil reprend la pension calculée dans chaque scénario de fin de carrière de l'étude et la compare au revenu cible. La différence, c'est le montant à combler chaque mois.
- La projection sur un PER. L'outil calcule le capital à réunir au départ pour verser ce complément pendant la durée choisie, puis le versement mensuel nécessaire d'ici là pour constituer ce capital.
Sur notre exemple : 3 000 € souhaités − 2 423 € de pension obligatoire = 577 € à combler chaque mois.
Trois notions à retenir pour lire les résultats :
- Le taux de couverture : la part du revenu cible déjà assurée par les régimes obligatoires (ici 80 %).
- Le versement mensuel sur le PER : ce que votre client doit verser chaque mois jusqu'à son départ.
- L'effort réel mensuel : ce même versement, diminué de l'économie d'impôt obtenue grâce à la déduction des versements (selon sa tranche marginale d'imposition et son plafond de déduction). C'est ce que l'épargne lui coûte vraiment.
Quels résultats en attendre ?
Pour chaque scénario de l'étude, l'outil aboutit à l'une de ces trois situations.
1. Il y a un écart à combler : le calcul complet
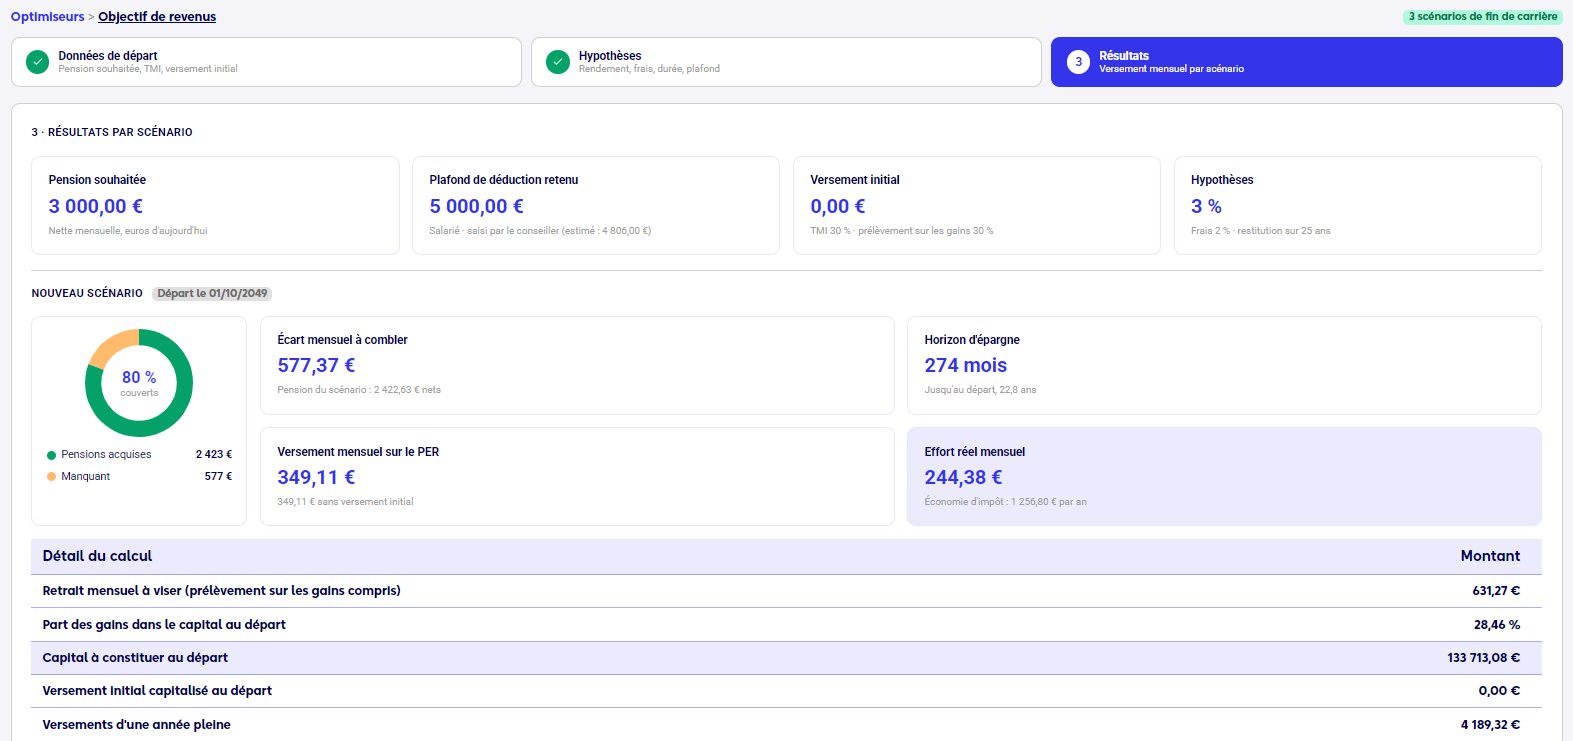
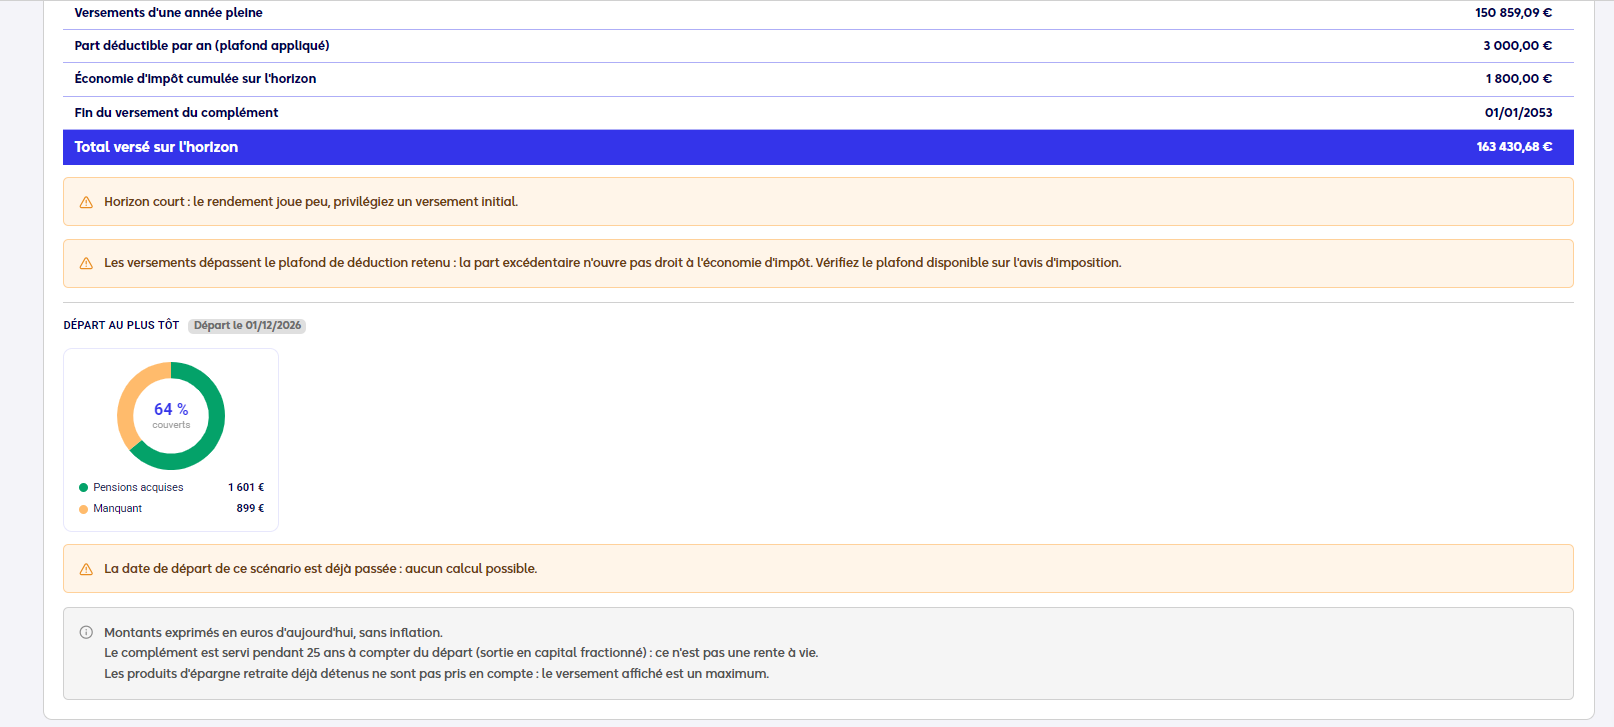
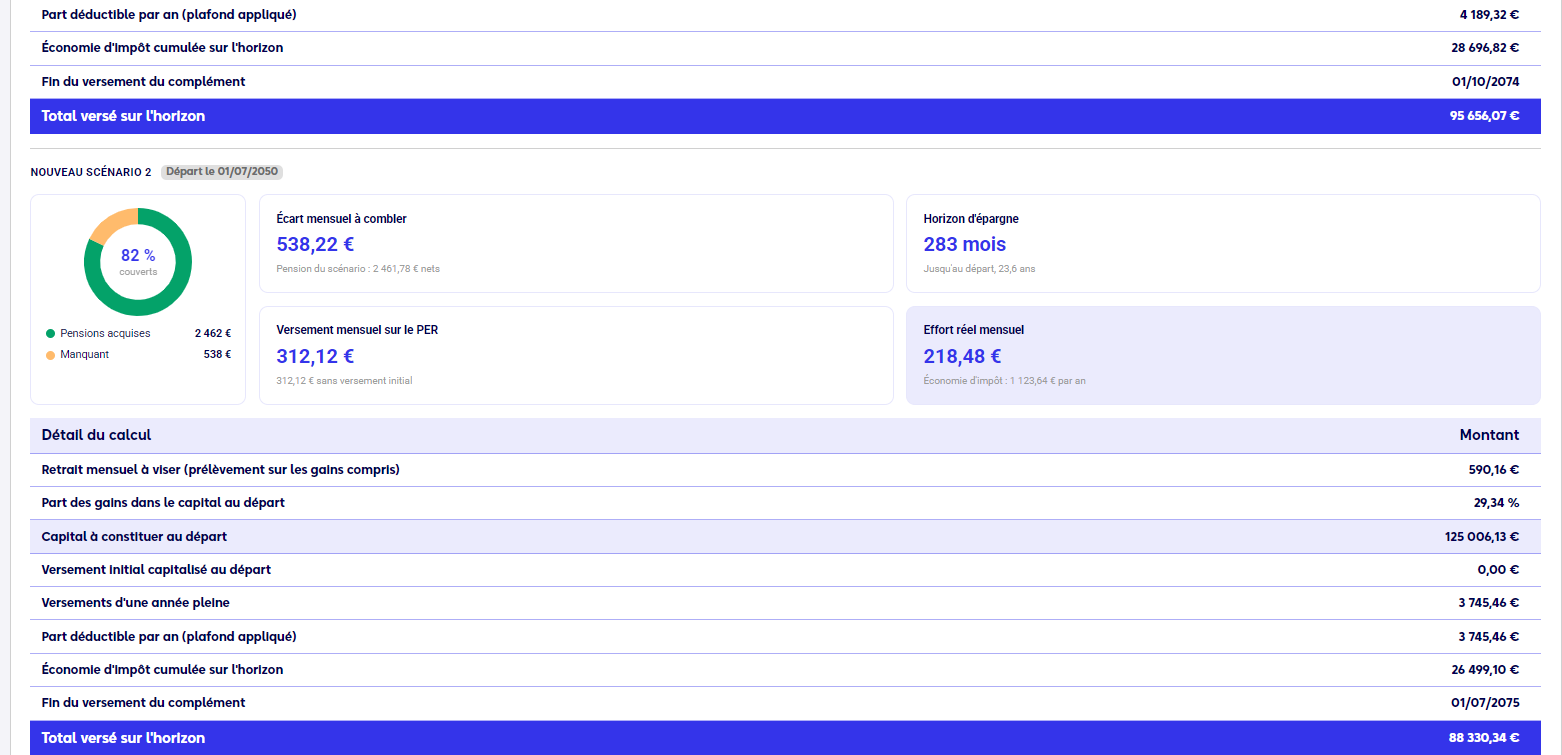
L'outil affiche l'écart mensuel, l'horizon d'épargne, le versement mensuel sur le PER et l'effort réel, ainsi qu'un tableau « Détail du calcul » avec toutes les données chiffrées : capital à constituer au départ, versements d'une année pleine, part déductible par an, économie d'impôt cumulée, date de fin du versement du complément et total versé.
Exemple : votre client vise 3 000 € nets par mois. Son scénario de départ au 1er octobre 2049 lui assure 2 423 € de pension : l'objectif est couvert à 80 % et il manque 577 € par mois. Avec une TMI de 30 % et un plafond de déduction de 5 000 €, il doit verser 349 € par mois sur son PER pendant 274 mois. Grâce à une économie d'impôt de 1 257 € par an, son effort réel est de 244 € par mois.
Des alertes vous guident si besoin : quand l'horizon est court (le rendement joue alors peu, mieux vaut privilégier un versement initial) ou quand les versements dépassent le plafond de déduction (la part en trop n'ouvre pas droit à l'économie d'impôt).
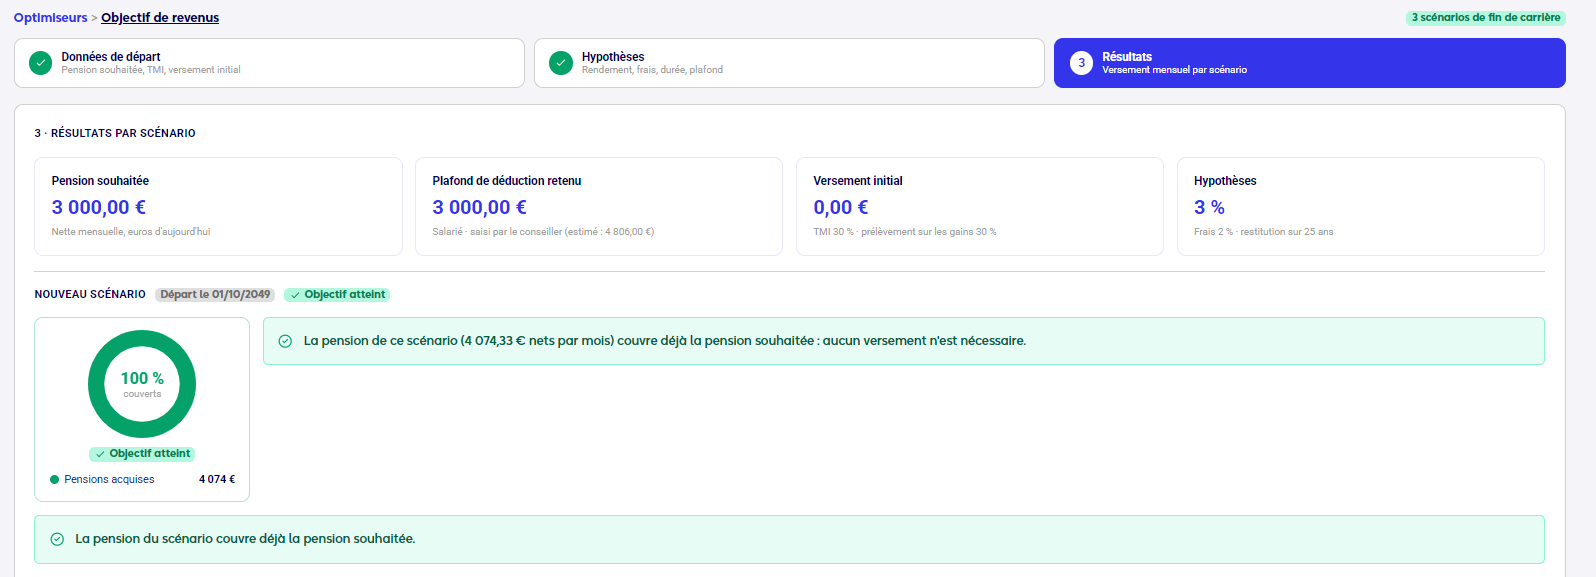
2. L'objectif est déjà atteint
Si la pension des régimes obligatoires couvre déjà le revenu cible, l'outil l'indique avec la mention « Objectif atteint » : aucun versement n'est nécessaire. Une information rassurante à partager avec votre client.
3. Le calcul est hors cadre
Si la date de départ du scénario est trop proche ou déjà passée, il n'y a plus le temps de constituer une épargne : l'outil le signale et ne propose pas de calcul.
Mode d'emploi : les étapes
Avant de commencer
Les scénarios de fin de carrière de votre client doivent être créés et calculés dans l'étude : c'est leur pension qui sert de base à la comparaison. Ouvrez ensuite l'étape 5 « Optimisation des droits retraite » et cliquez sur Commencer dans la carte Objectif de revenus.
Étape 1 : les données de départ
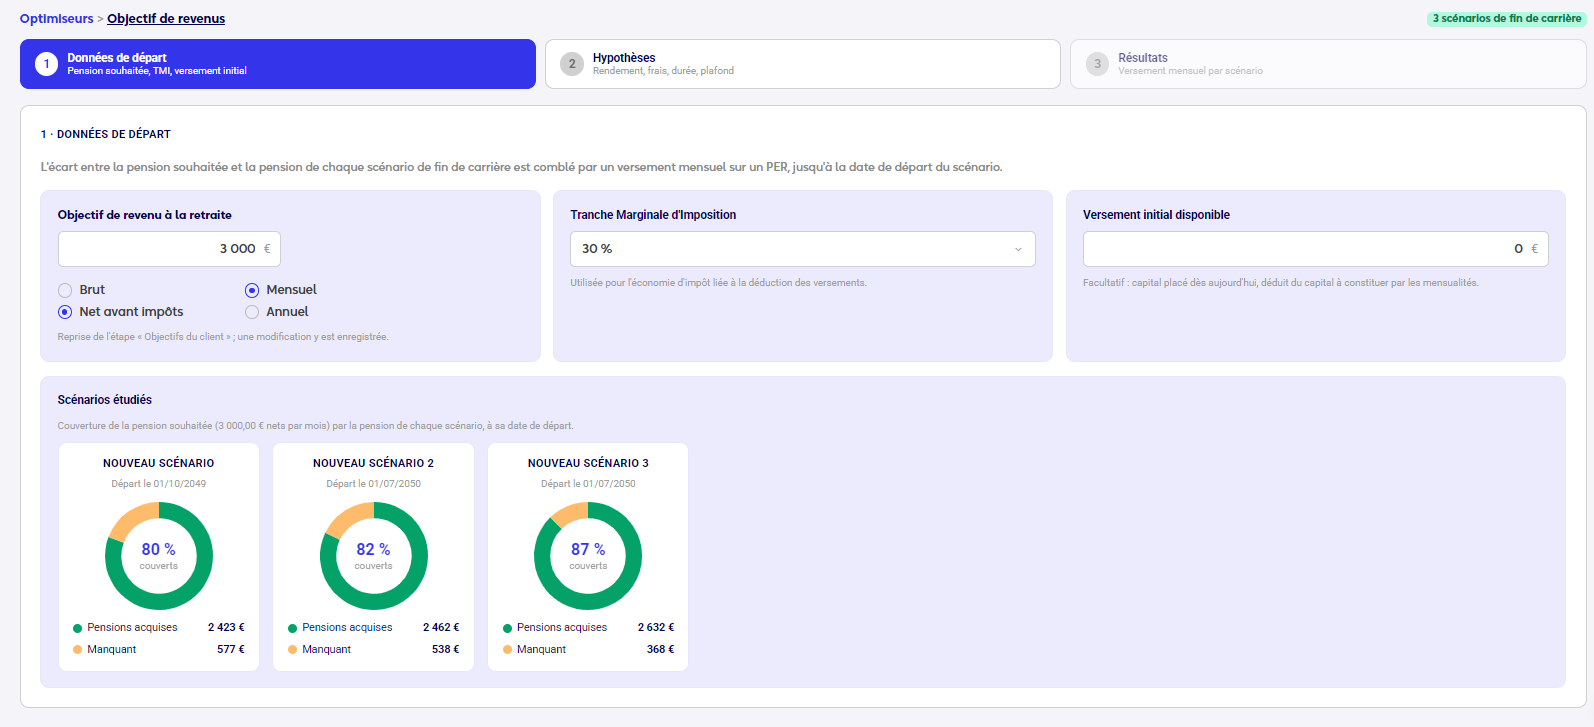
- Objectif de revenu à la retraite : en brut ou net avant impôts, mensuel ou annuel. S'il a déjà été renseigné dans la section 3.1 « Les objectifs de votre client », il est repris automatiquement ; sinon, saisissez-le ici, il sera enregistré dans l'étude.
- Tranche marginale d'imposition : elle sert à calculer l'économie d'impôt.
- Versement initial disponible (facultatif) : le capital que votre client peut placer dès aujourd'hui sur le PER.
Dès la saisie du revenu cible, le taux de couverture de chaque scénario s'affiche.
Étape 2 : les hypothèses du contrat PER
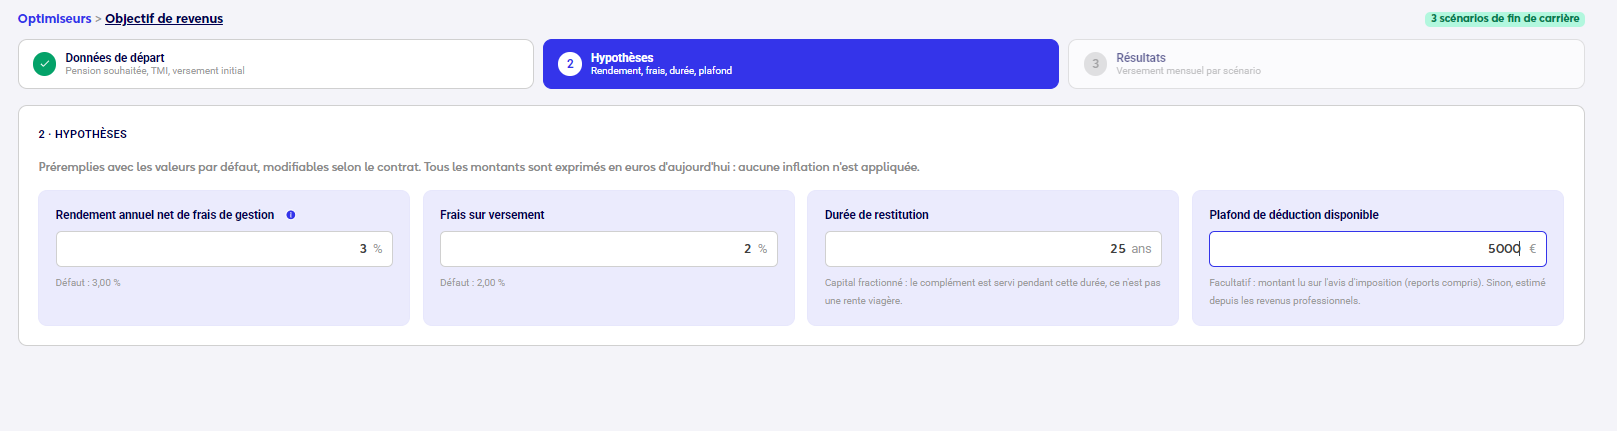
Les trois premiers champs sont préremplis ; tous sont modifiables pour coller au contrat de votre client.
- Rendement annuel net de frais de gestion : 3 % par défaut.
- Frais sur versement : 2 % par défaut.
- Durée de restitution : 25 ans par défaut, la durée pendant laquelle le complément est versé après le départ.
- Plafond de déduction disponible (facultatif) : le montant indiqué sur l'avis d'imposition, reports compris. À défaut, il est estimé à partir des revenus professionnels.
Étape 3 : les résultats
Les résultats s'affichent scénario par scénario, avec le détail du calcul.
Bon à savoir
- Les montants sont exprimés en euros d'aujourd'hui, sans inflation.
- Le complément est versé en capital fractionné pendant la durée de restitution choisie : ce n'est pas une rente à vie.
- Les produits d'épargne retraite que votre client détient déjà ne sont pas pris en compte : le versement affiché est un maximum.