- À retenir
- Un levier puissant, à condition de maîtriser ses règles techniques et de retravailler la stratégie de rémunération
En bref. Sur le papier, la retraite progressive ne séduit pas les dirigeants : il leur faut baisser leur rémunération pour toucher une fraction de leur retraite. En pratique, c'est l'un des leviers les plus puissants de la fin de carrière, à condition de maîtriser ses règles techniques et de retravailler la stratégie de rémunération.
1. Changer la lecture du dispositif
Présentée littéralement, la retraite progressive se heurte toujours à la même objection : « Pourquoi gagnerais-je moins alors que je travaille autant ? »
Le bon angle est différent : à 60 ans, la législation ouvre au dirigeant le droit de percevoir chaque mois une fraction de sa retraite. La question devient : pourquoi la refuser ?
Le dirigeant a la main sur la façon dont il extrait la valeur de son entreprise. Ce qu'il ne prélève plus en rémunération peut être perçu autrement :
- une rémunération plus élevée avant le démarrage, lissée ensuite ;
- une rémunération différée après la liquidation définitive ;
- des dividendes plutôt que de la rémunération (attention à leur traitement social selon le statut) ;
- un transfert de rémunération vers le conjoint, souvent plus productif de droits ;
- de la trésorerie laissée dans la société et récupérée plus tard, éventuellement dans le cadre des exonérations liées au départ à la retraite.
2. Les règles propres aux TNS
| Point | Règle |
|---|---|
| Date de démarrage | Uniquement au 1er janvier (contre le 1er de n'importe quel mois pour un salarié ou un assimilé salarié) |
| Revenu minimum | Revenu d'activité antérieur d'au moins 40 % du SMIC annuel |
| Revenu de référence | Moyenne des revenus des 5 années précédant la demande |
| Réduction exigée | Revenu conservé entre 40 % et 80 % du revenu de référence |
| Assiette retenue | Assiette sociale complète, y compris dividendes soumis à cotisations du gérant majoritaire et plus-values à court terme |
| Versement | Fraction provisoire de 50 % pendant environ 18 mois, puis régularisation une fois le revenu réel déclaré |
| Sortie des bornes | Baisse de moins de 20 % : suppression et reprise des sommes versées. Baisse de plus de 60 % : tolérance d'un an pour revenir dans les bornes |
Exemple de régularisation. Un commerçant gérant majoritaire a un revenu de référence de 16 500 €. Son revenu réel de la première année est de 8 800 €, soit 53 % conservés. Il a donc droit à 47 % de sa retraite. Comme il a perçu 50 % à titre provisoire, il rembourse l'écart sur les versements suivants.
Point de vigilance. En entreprise individuelle, le pilotage du revenu est délicat : un gérant majoritaire maîtrise sa rémunération, un entrepreneur individuel subit son résultat.
3. Les autres points techniques à maîtriser
- Mandataires assimilés salariés : éligibles depuis 2022 ; la réduction s'apprécie sur la rémunération.
- Activité exclusive : pas de cumul salarié + indépendant (micro-entreprise comprise) pendant la retraite progressive. Un double statut doit être arrêté.
- Changement de statut au démarrage : un TNS qui devient salarié à temps partiel est éligible ; le cas inverse est une zone de discussion fréquente avec les caisses.
- Professions libérales : la retraite de base CNAVPL est accessible. Côté complémentaire, seules certaines sections versent déjà une fraction (CARPV, CARPIMKO) ; les autres régimes complémentaires sont en cours d'évolution.
- Agirc-Arrco : coefficients propres à la retraite progressive ; le choix de liquider ou non une tranche à 67 ans se fait au démarrage.
- Exonérations au départ à la retraite (articles 150-0 D ter et 151 septies A du CGI) : la retraite progressive n'est pas un départ définitif. Le délai de 24 mois n'est donc pas déclenché par elle.
- Prévoyance : vérifier les clauses de fin de garantie liées à une liquidation, même partielle, et les capitaux exprimés en pourcentage du salaire.
- Relevé de carrière : il n'est plus disponible de façon centralisée après le démarrage ; à vérifier et corriger avant.
4. L'arbitrage avec le cumul emploi-retraite à partir de 2027
| Situation | Cumul emploi-retraite | Retraite progressive |
|---|---|---|
| Avant l'âge légal | Impossible : chaque euro gagné est retiré de la pension | Possible dès 60 ans. En pratique, la seule solution |
| De l'âge légal à 67 ans | Pension réduite de 50 % au-delà d'environ 7 000 € de revenus par an | Possible. Arbitrage à chiffrer client par client |
| Après 67 ans | Libre, sans plafond | Possible mais peu utile : le cumul s'impose |
Cas des carrières longues. Demain, carrière longue + cumul avant l'âge légal sera impossible. L'alternative : ne pas liquider et attendre l'âge légal, ou passer par la retraite progressive. Le dispositif concerne un public élargi depuis que deux trimestres pour enfants comptent dans le calcul de la carrière longue (1er septembre 2026).
5. Un cas complet : Sylvie
Hypothèses. Salariée, 60 ans en mai 2027, âge légal en novembre 2030, taux plein en octobre 2031. Objectif : mi-temps jusqu'à 67 ans.
Trois chemins s'offrent à elle à l'âge légal :
| Chemin | Total perçu | Retraite |
|---|---|---|
| Retraite progressive jusqu'au bout | 186 000 € | 2 614 € |
| Liquidation et cumul | 226 000 € | 2 161 € (453 € de moins par mois) ; elle y perd dès 74 ans environ |
| Retraite progressive jusqu'au taux plein, puis cumul | 220 000 € | 2 315 € |
Le troisième chemin est le meilleur équilibre. Voir le cas complet de Sylvie.
6. La méthode pour un cabinet
- Repérer : clients de 58 ans et plus ; salariés déjà à temps partiel ; dirigeants qui veulent lever le pied ; carrières longues.
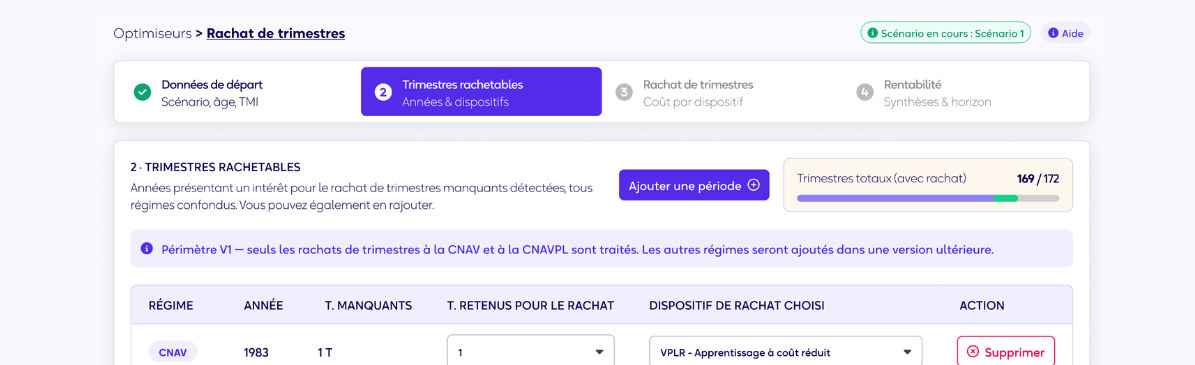
- Vérifier les 150 trimestres (et l'intérêt d'un rachat pour les atteindre) et corriger le relevé avant le démarrage.
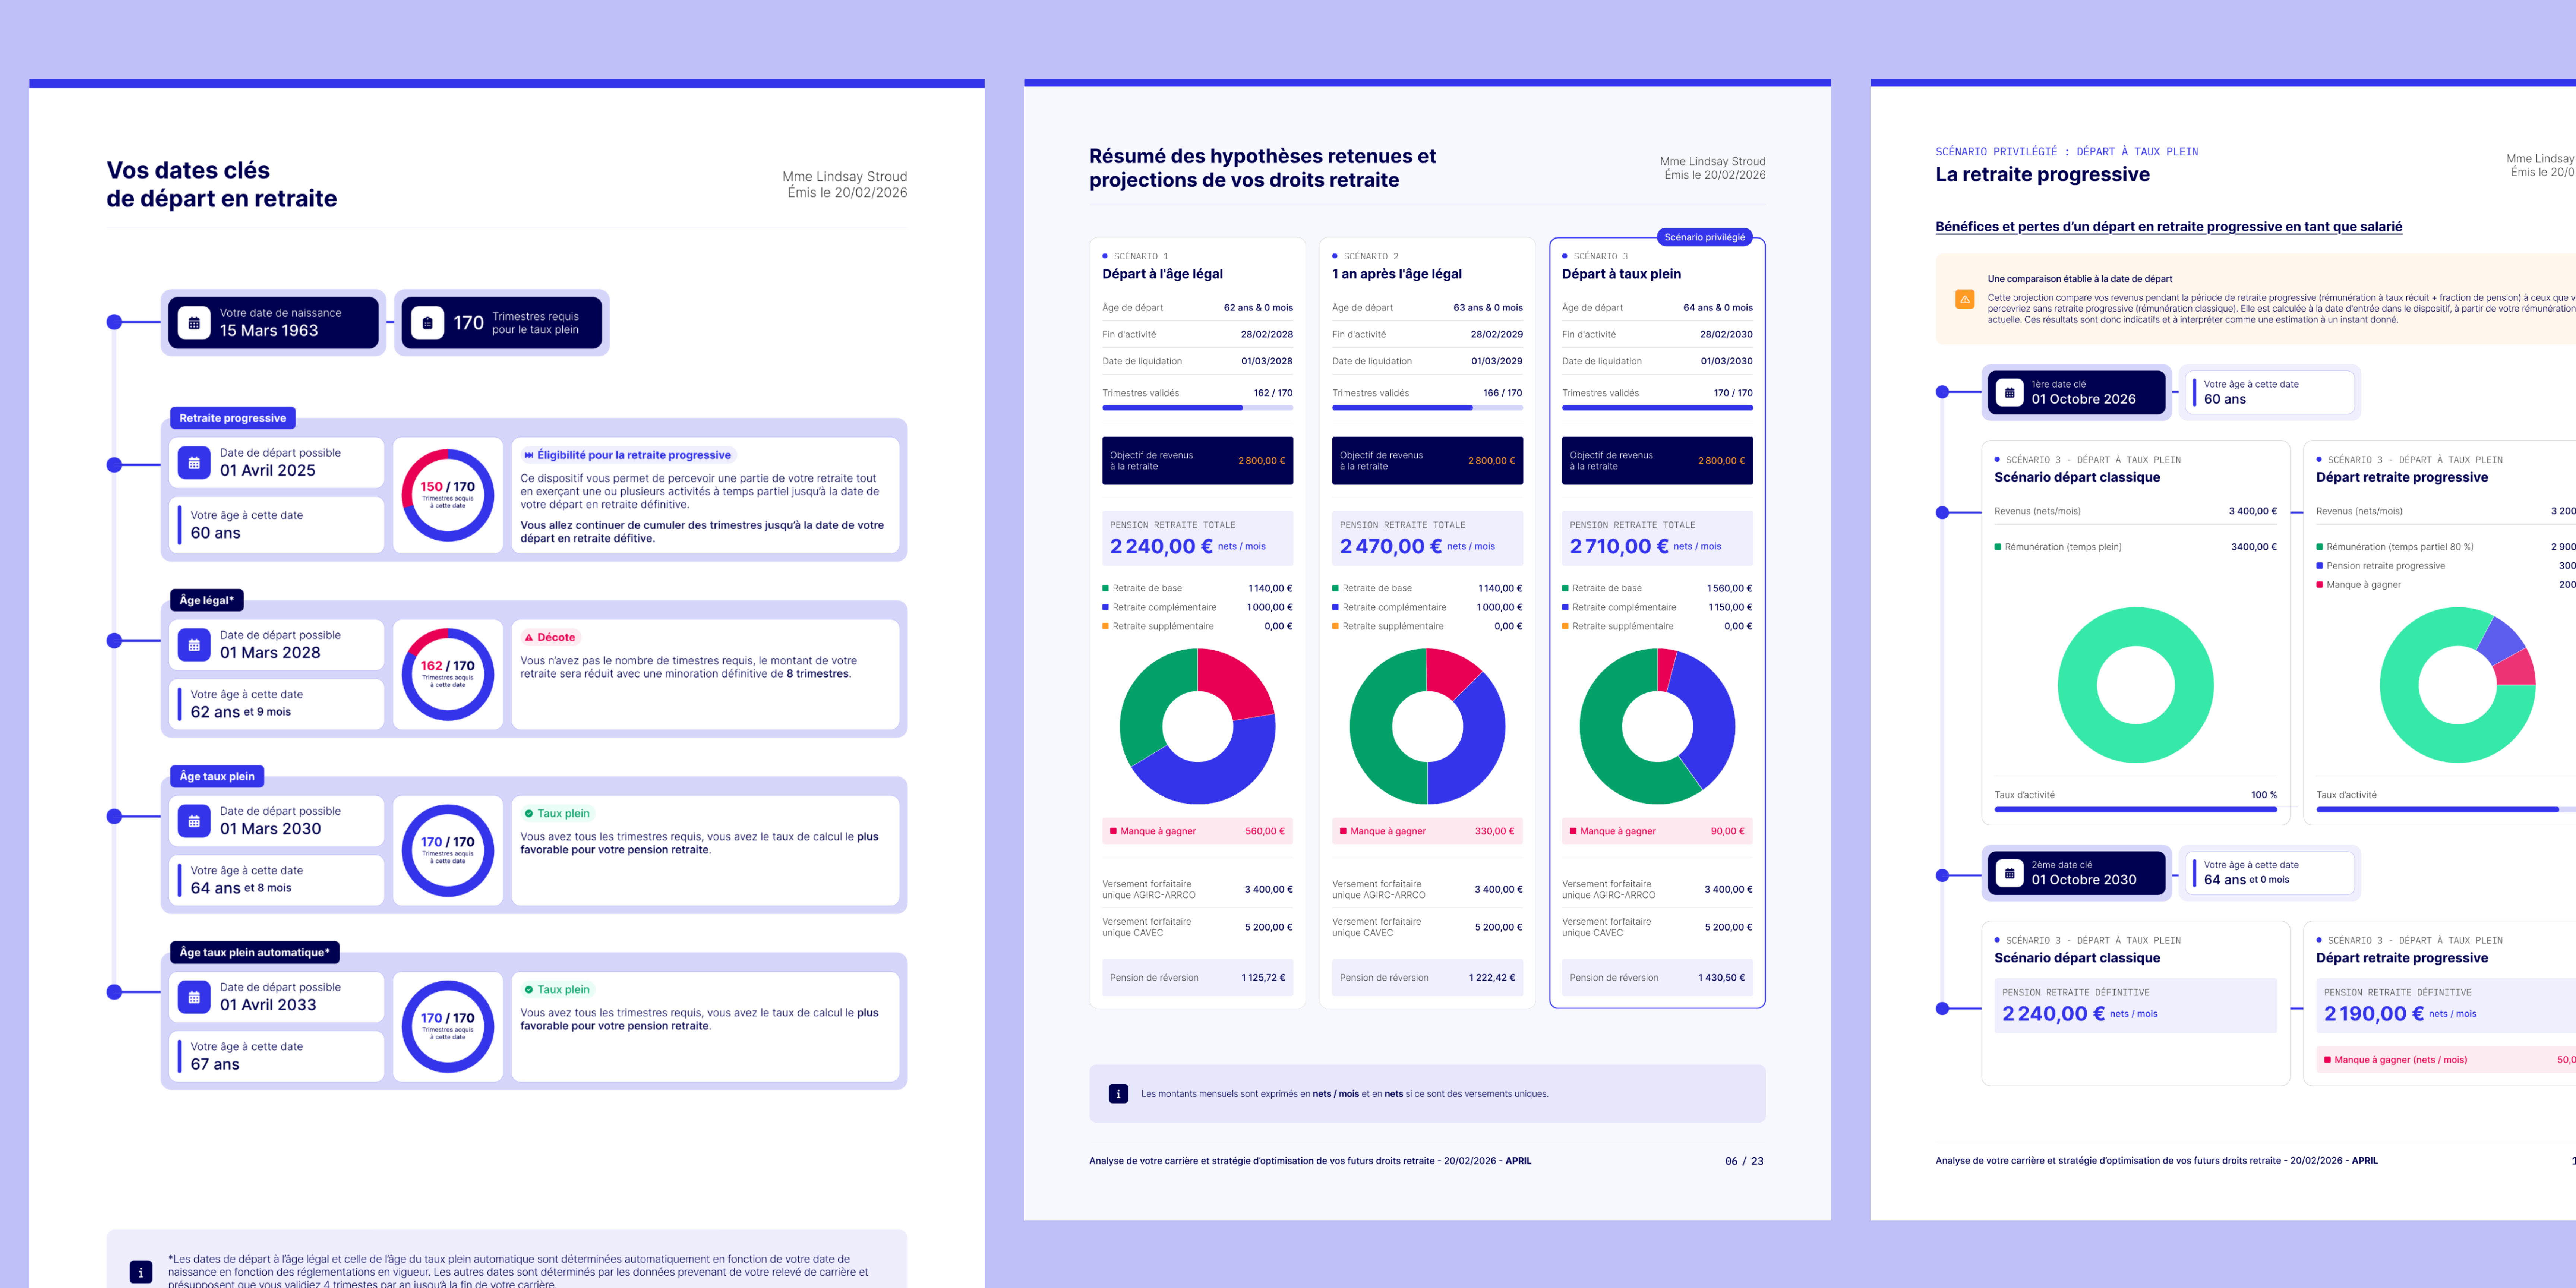
- Chiffrer la retraite progressive et ses chemins de sortie, avec les règles de cumul 2027.
- Retravailler la rémunération du dirigeant et du couple, ainsi que la prévoyance.
- Anticiper : environ 6 mois avant le démarrage pour un salarié ; au plus tard l'automne précédent pour un TNS (démarrage au 1er janvier).
Pour les bases du dispositif, voir le guide complet de la retraite progressive.
Source : Qualiretraite, 9 octobre 2026.