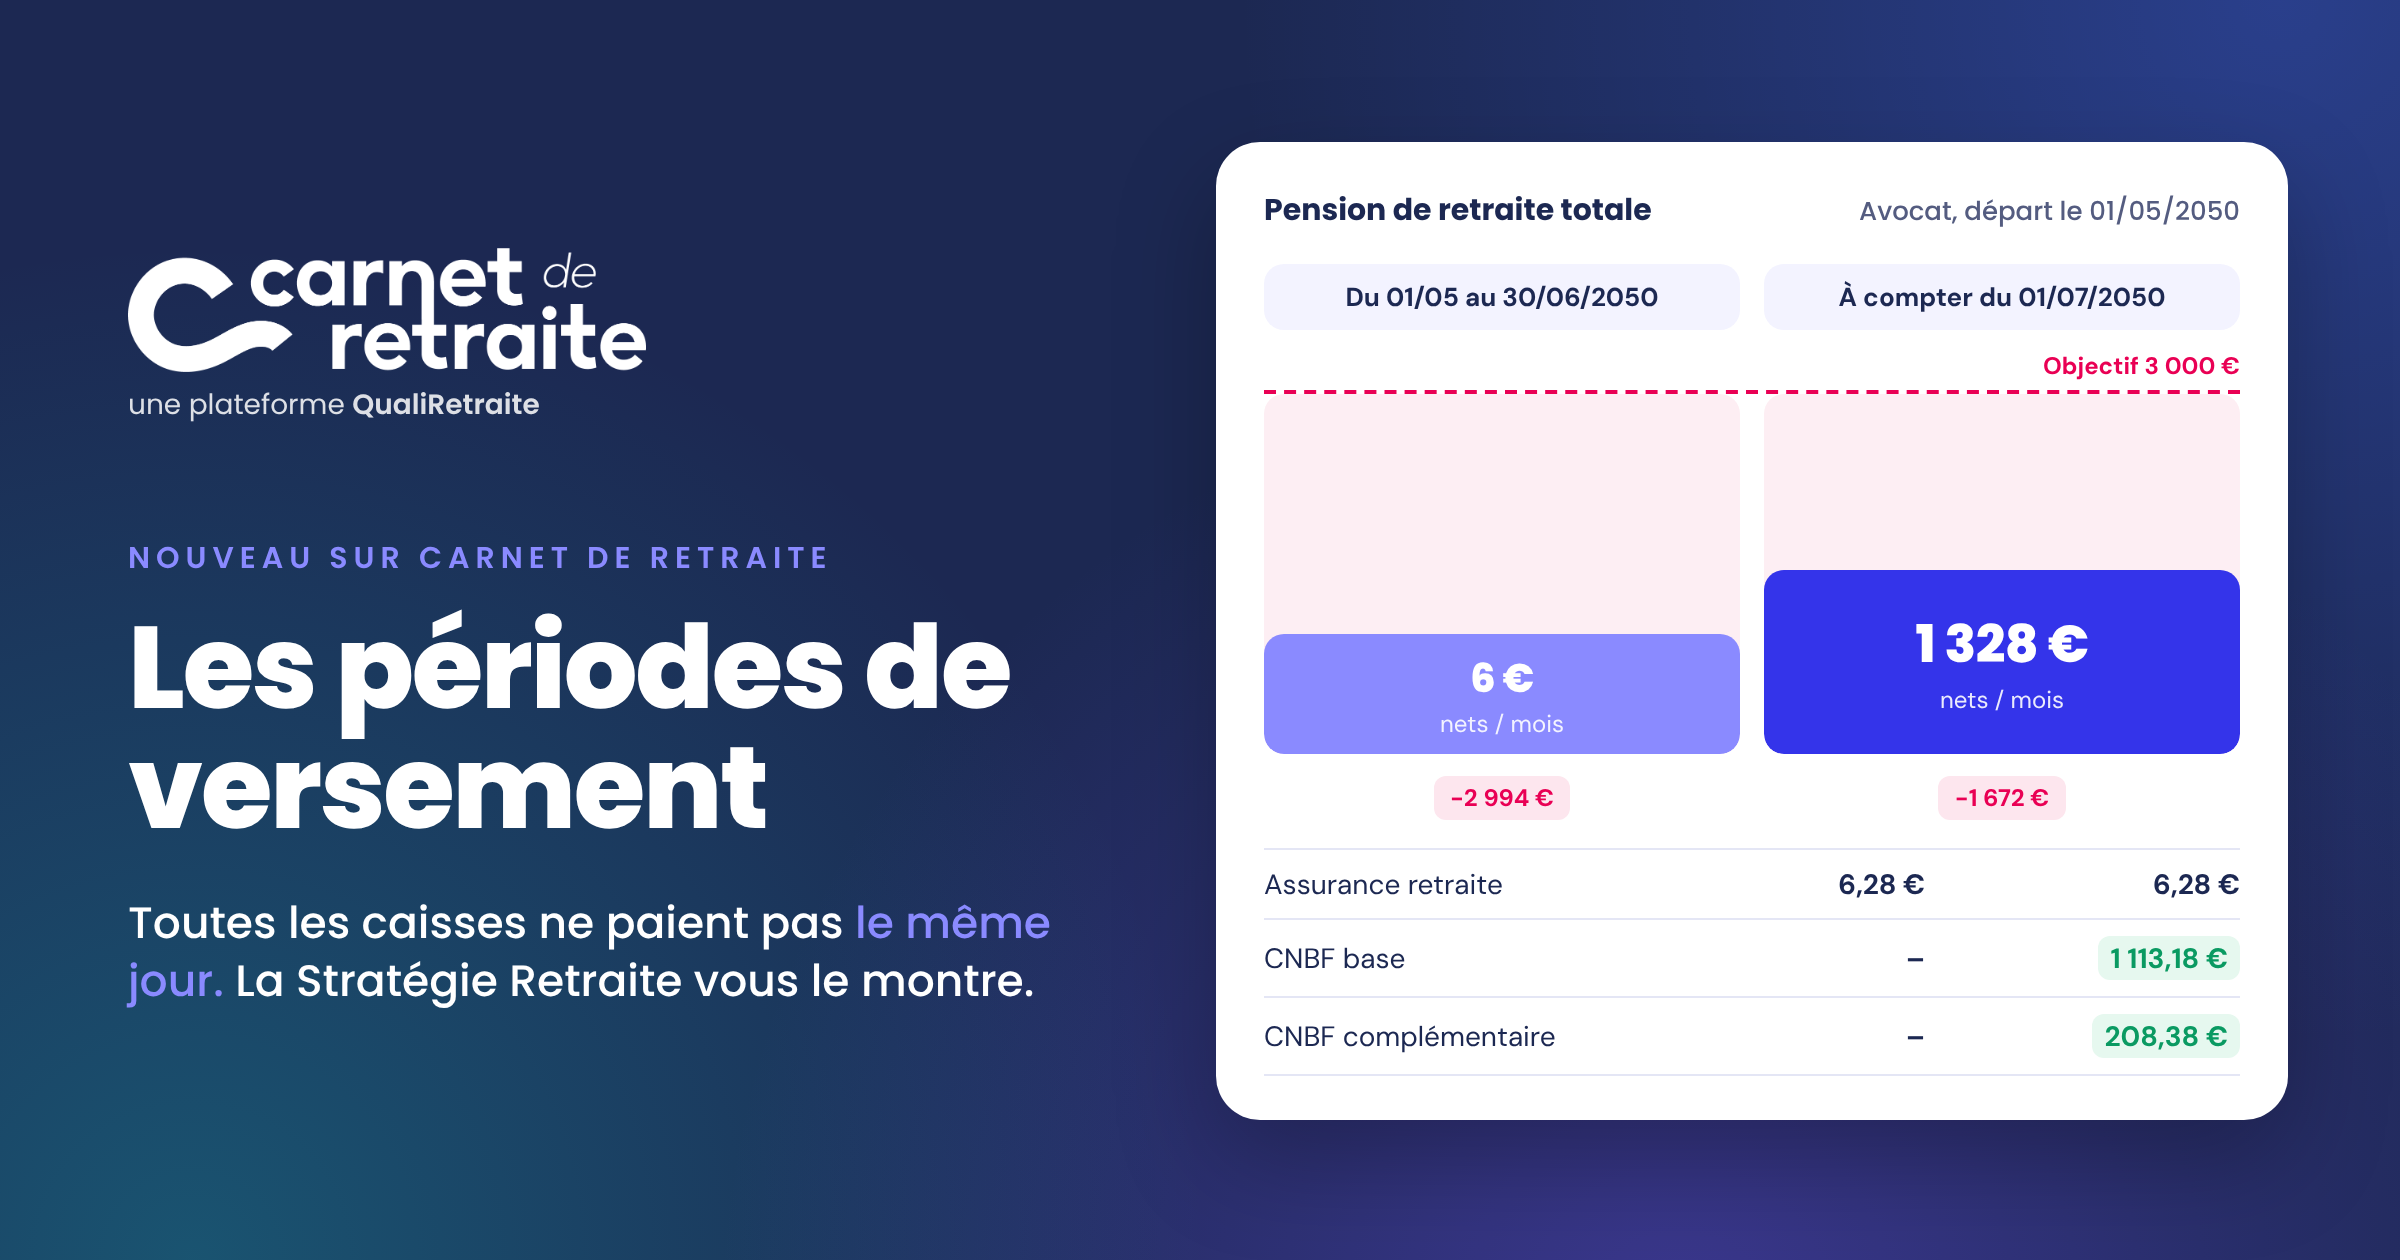
Votre client, avocat, part à la retraite le 1er mai. L'Assurance retraite le paie dès mai… mais la CNBF, elle, ne commence qu'au 1er juillet. Pendant deux mois, sa pension n'a rien à voir avec celle que vous lui avez annoncée. Stratégie Retraite de Carnet de Retraite le calcule désormais et l'affiche : un montant par période de versement.
Ce qui change
Jusqu'ici, la Stratégie Retraite affichait un seul montant de pension par scénario, comme si toutes les caisses se mettaient à payer le même jour. Dans la réalité, ce n'est pas toujours le cas : certaines caisses démarrent plus tard que la date de départ choisie.
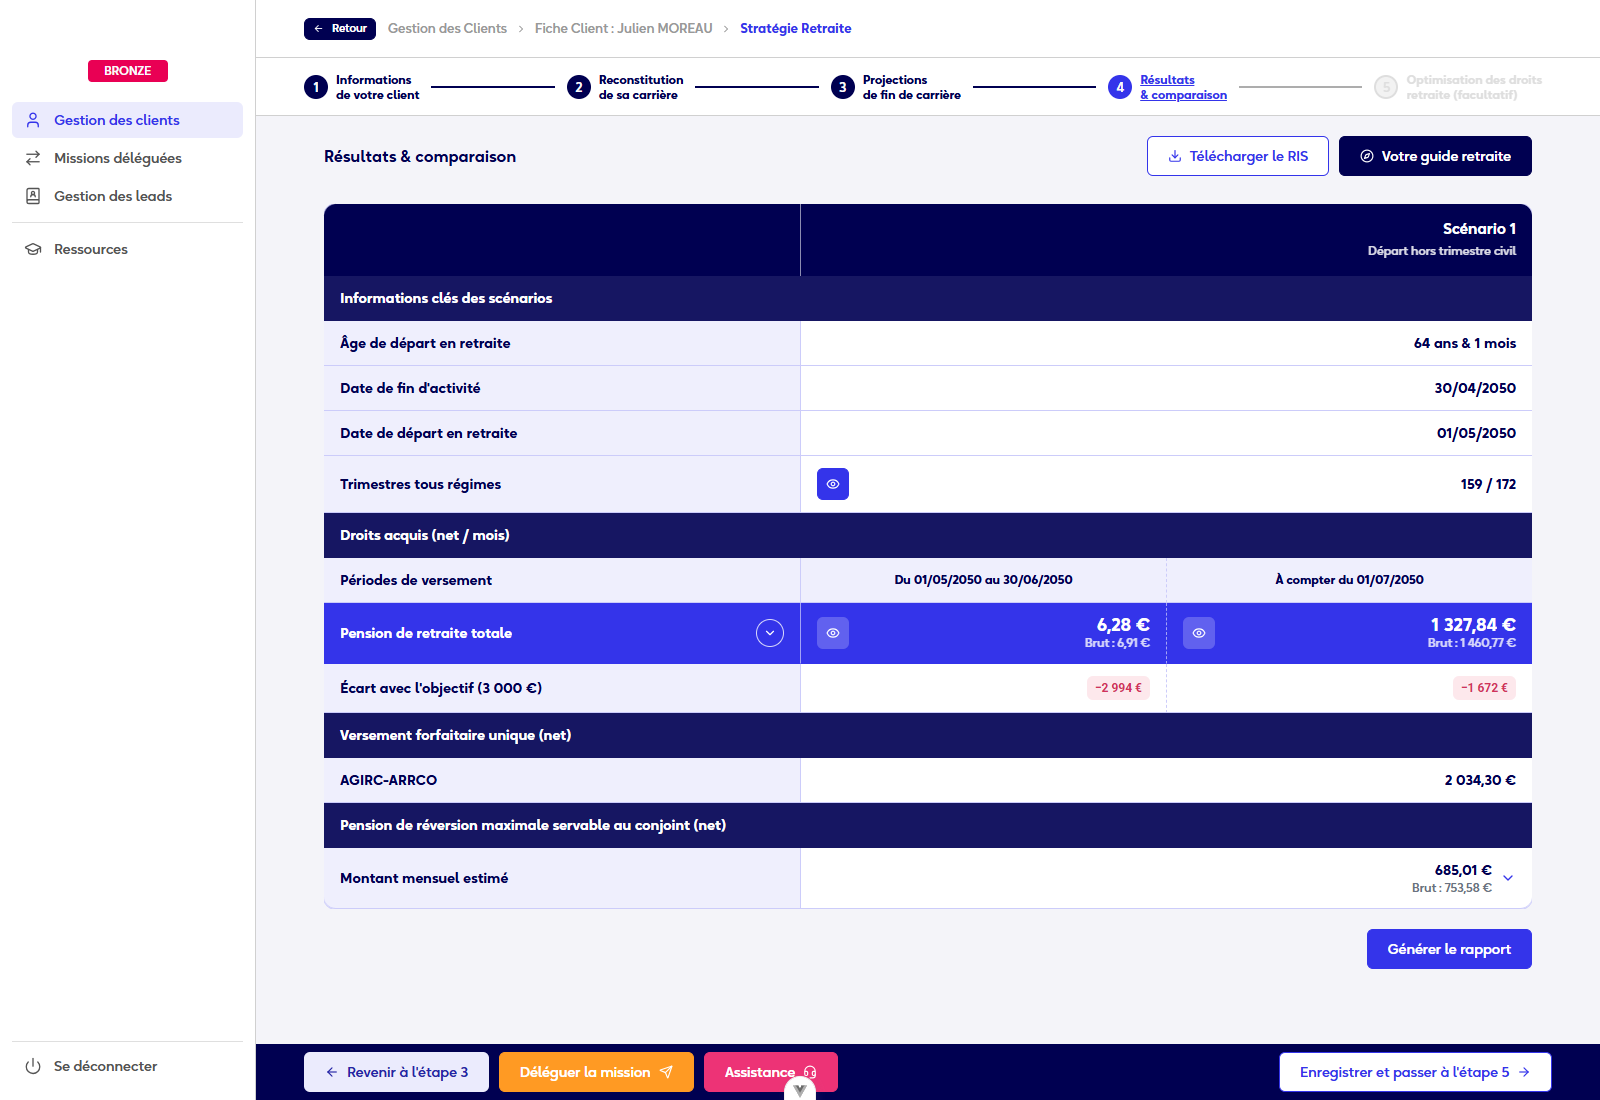
Désormais, quand les calculs détectent un décalage, la colonne du scénario se divise en périodes :
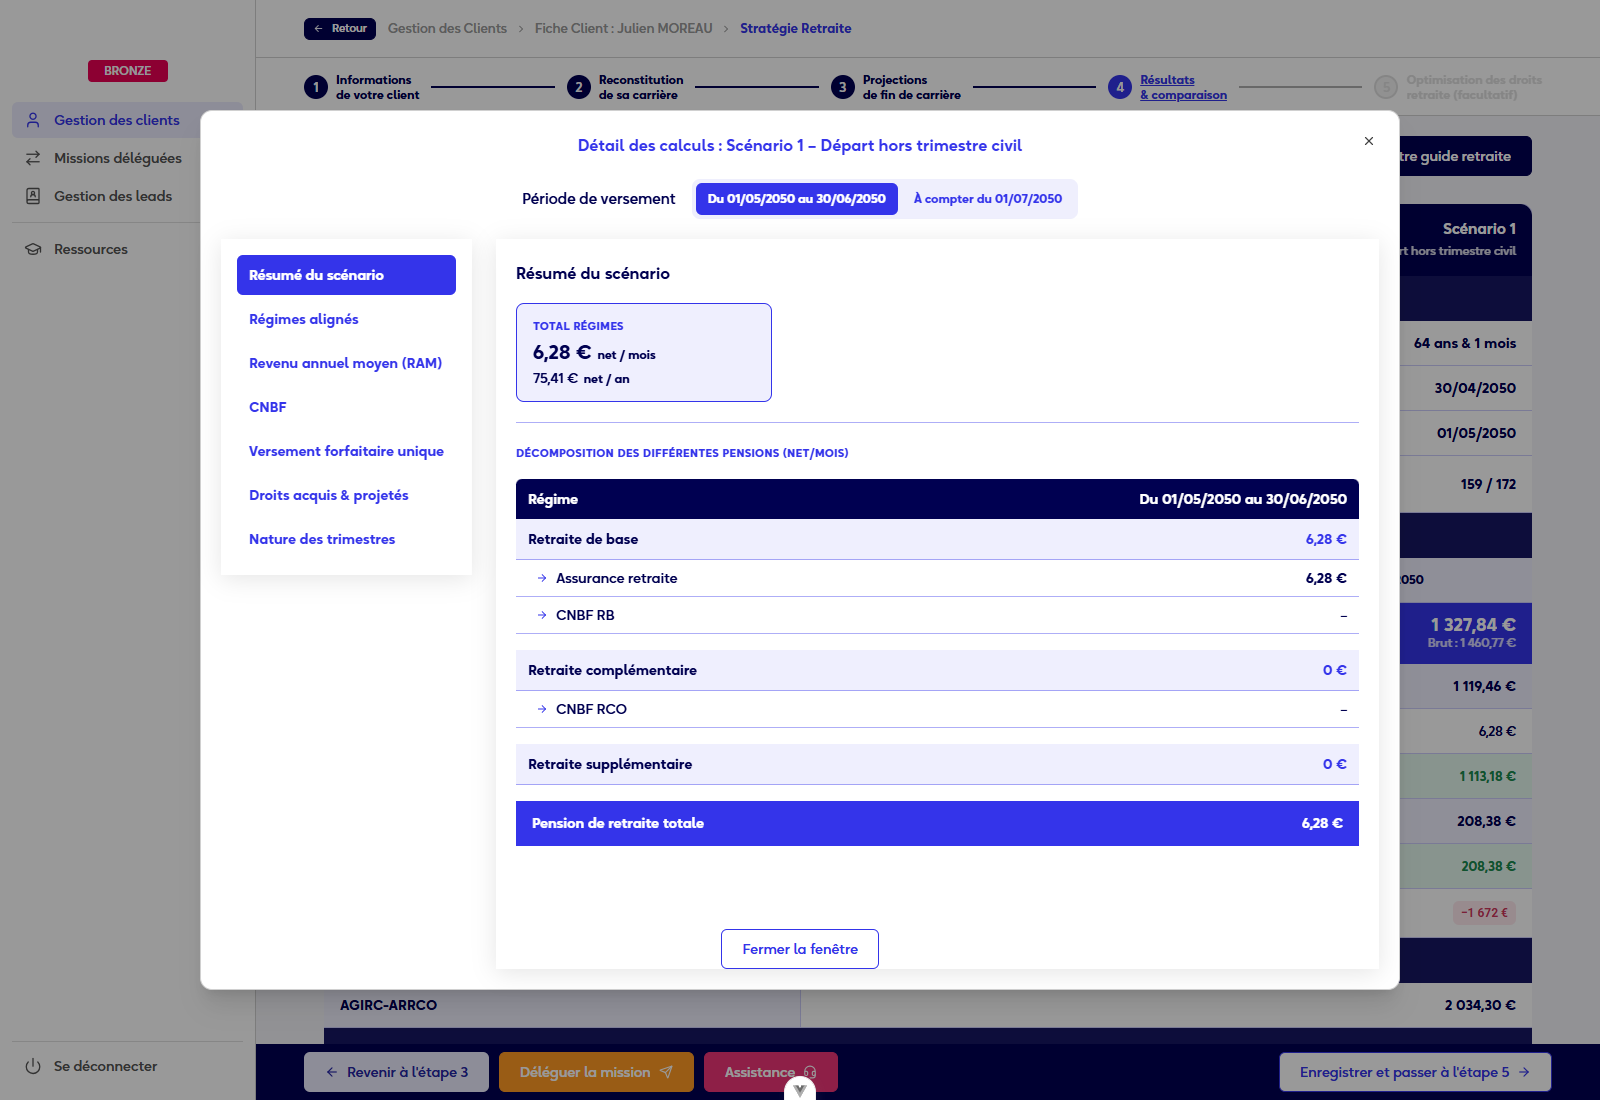
- « Du 01/05/2050 au 30/06/2050 » : 6,28 € nets par mois ;
- « À compter du 01/07/2050 » : 1 327,84 € nets par mois.
À quoi ça sert ?
À annoncer à votre client la pension qu'il touchera vraiment, mois par mois, et pas seulement sa pension « de croisière ». Concrètement, les périodes de versement vous permettent de :
- éviter une mauvaise surprise au départ : votre client sait à l'avance que sa pension sera plus faible pendant quelques mois, et pourquoi ;
- chiffrer le besoin de transition : l'écart avec l'objectif de revenus sur la première période, c'est le montant à couvrir (épargne disponible, maintien partiel d'activité) ;
- conseiller la bonne date de départ : pour une profession libérale, un départ au 1er jour d'un trimestre civil supprime le décalage ;
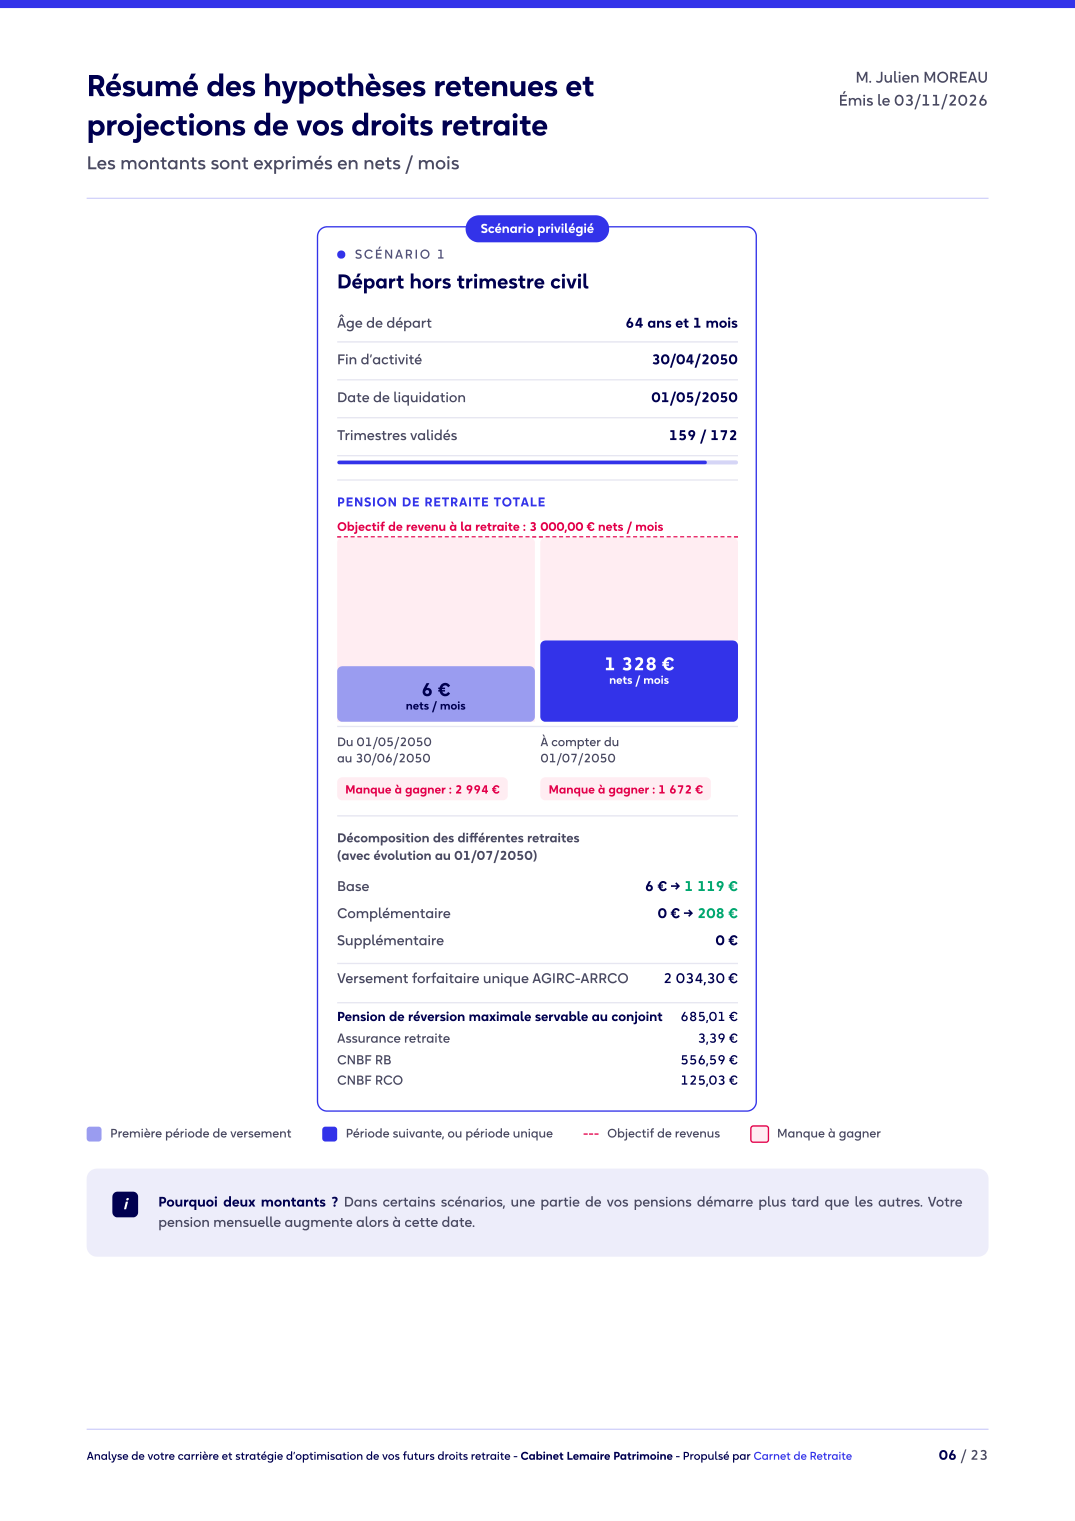
- remettre un rapport clair : le rapport PDF explique lui-même au client « Pourquoi deux montants ? ».
Pourquoi plusieurs périodes ?
L'outil détecte automatiquement trois situations.
1. La liquidation au 1er jour du trimestre civil
Les caisses des professions libérales (CNBF, CARMF, CARPIMKO, CARCDSF, CAVP, CAVEC, CAVAMAC, CAVOM, CPRN et la CNAVPL pour ces sections) ne liquident qu'au 1er jour d'un trimestre civil. Un départ au 1er mai est servi par ces caisses à partir du 1er juillet, alors que le régime général et l'Agirc-Arrco démarrent dès le 1er mai.
Qui est concerné ? Avocats, médecins, infirmiers, dentistes, pharmaciens, experts-comptables, notaires… dont la date de départ n'est pas un 1er janvier, avril, juillet ou octobre.
2. La complémentaire différée à l'âge légal en départ anticipé
En départ anticipé (carrière longue, par exemple), la retraite de base part tout de suite. Mais la complémentaire de certaines caisses (CARPIMKO, CARMF et ASV, CAVP, CARCDSF et PCV, CAVOM, CPRN) et le RAFP des fonctionnaires ne démarrent qu'à l'âge légal. Ces lignes sont maintenant calculées et datées.
3. La majoration temporaire Agirc-Arrco
La majoration d'un an liée au coefficient de solidarité est affichée sur ses douze mois, puis le montant redescend. Un cas devenu rare (générations 1957 à août 1961).
Ce que vous voyez à l'écran
Étape 4 « Résultats & comparaison »
- Le bloc « Droits acquis (net / mois) » commence par une ligne « Périodes de versement », avec une colonne par période.
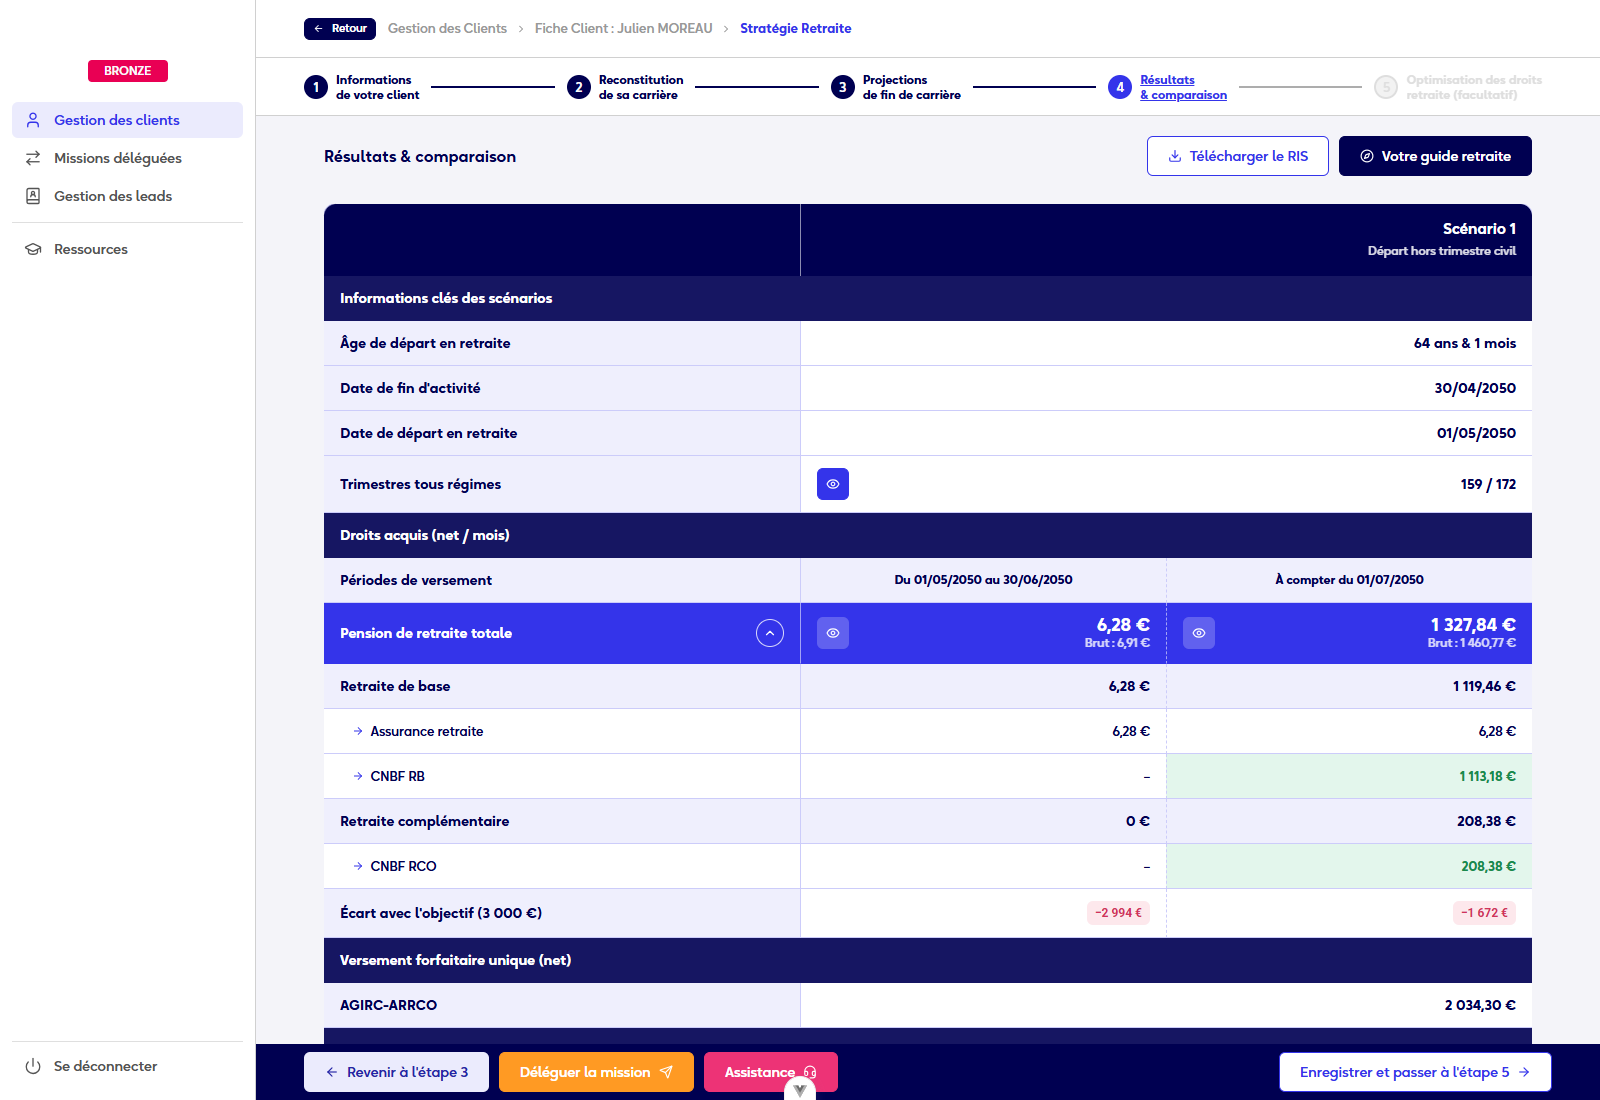
- La pension de retraite totale est donnée pour chaque période. Le chevron la déplie en retraite de base, complémentaire et supplémentaire, puis caisse par caisse.
- Dans le détail, « – » signale une caisse pas encore versée sur la période ; un montant surligné en vert signale une caisse qui démarre ou change.
- L'écart avec l'objectif de revenus est calculé par période.
Fenêtre « Détail des calculs »
Un sélecteur « Période de versement » en tête de fenêtre vous fait passer d'une période à l'autre : résumé, caisses, revenu annuel moyen, droits et nature des trimestres se relisent pour la période choisie. Chaque caisse différée porte une étiquette « À compter du … ».
Sur l'onglet d'une caisse pas encore versée, un encart vous l'indique (« Pas de pension CNBF sur cette période ») avec la date exacte de début et un bouton pour basculer sur la bonne période.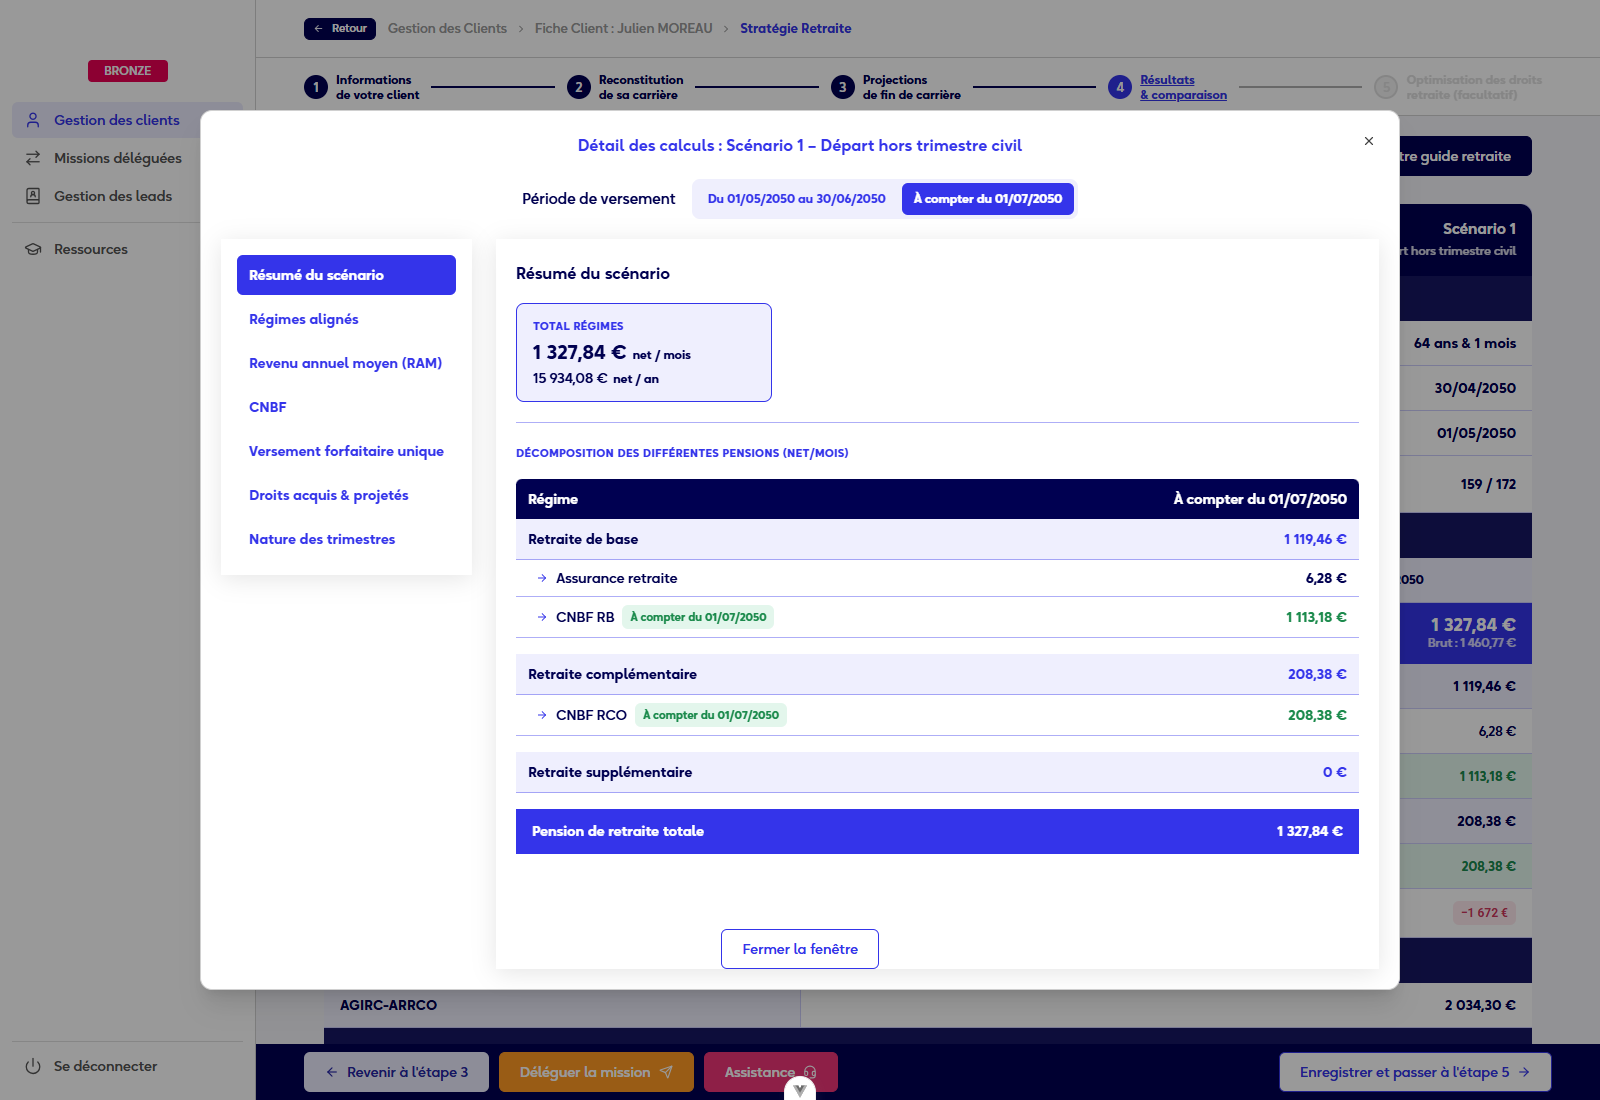
Le rapport PDF remis au client
En page de synthèse, la pension totale est dessinée en barres, une par période, avec le trait de l'objectif de revenus et le manque à gagner de chaque période. Un encart « Pourquoi deux montants ? » explique en deux phrases à votre client qu'une partie de ses pensions démarre plus tard et que sa pension augmente à cette date.
Mode d'emploi : lire une étude à plusieurs périodes
- Repérez le décalage. À l'étape 4, si la ligne « Périodes de versement » montre deux colonnes sous un scénario, ce scénario a un décalage de versement.
- Lisez les deux montants. Le premier est ce que votre client touche entre son départ et la date de bascule, le second ce qu'il touche ensuite.
- Trouvez la caisse en cause. Dépliez la pension totale : la caisse qui crée le décalage affiche « – » sur la première période et un montant vert sur la seconde.
- Vérifiez la date exacte. Ouvrez le détail (icône œil) : l'encart « Pas de pension … sur cette période » donne la date de début de versement.
- Expliquez-le à votre client. L'écart avec l'objectif sur la première période, c'est le besoin à couvrir pendant quelques mois. Le rapport PDF reprend tout en page de synthèse.
Astuce : pour une profession libérale, choisissez une date de départ au 1er jour d'un trimestre civil (1er janvier, 1er avril, 1er juillet, 1er octobre). Le scénario ne montre alors plus qu'une seule période.
Bon à savoir
- Rien à paramétrer : la détection est automatique.
- Pour la grande majorité des études, rien ne bouge : une seule période, un seul montant, affiché « À compter du … ».
- Les montants ne changent pas : seule la présentation évolue. Les études déjà enregistrées font apparaître leurs périodes au prochain calcul.
- Le versement forfaitaire unique et la pension de réversion ne dépendent pas de la période : ils restent affichés sur toute la largeur du scénario.
- Le montant de la dernière période est la pension « de croisière », sans date de fin.
- Pour une complémentaire différée à l'âge légal, le décalage est réglementaire : il faut le financer ou retarder le départ.